一、公司速览:微特电机领域的“小巨人”
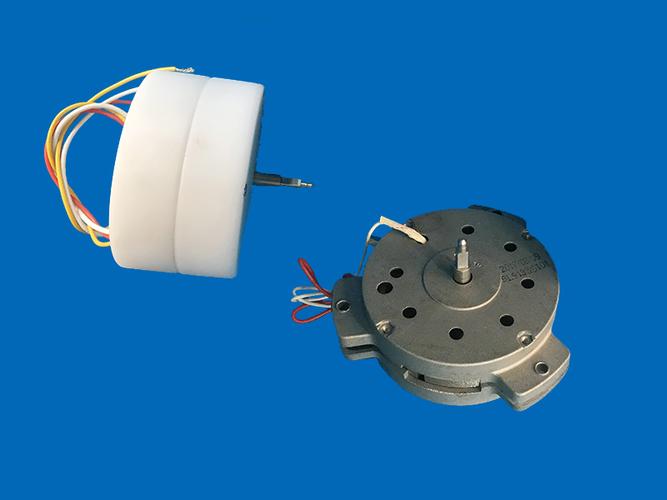
华阳智能(全称:江苏华阳智能装备股份有限公司)主营微特电机及组件的研发、生产与销售,产品广泛应用于智能家居、医疗健康、汽车电子等领域。公司是国家级专精特新“小巨人”企业,在微特电机细分赛道具备较强的技术积累和客户资源。此次拟登陆创业板,发行估值成为打新投资者关注的焦点。
二、行业赛道:稳增长与结构化机会并存
微特电机是典型的基础零部件行业,全球市场规模超千亿美元,下游需求分散但长期受益于智能化、电动化趋势。智能家居(如扫地机器人、智能窗帘)、医疗设备(如胰岛素泵、呼吸机)、汽车电子(如电动尾门、座椅调节)构成主要增量来源。
行业竞争格局分散,高端市场由日本电产、美蓓亚三美等外资主导,国产替代空间明确。华阳智能在部分细分品类(如医疗微型泵电机)已形成差异化优势,但整体规模仍处于成长阶段。需注意原材料(铜、稀土磁材)价格波动和下游需求周期性对毛利率的扰动。
三、财务透视:成长性尚可,盈利质量待提升
| 指标 | 2021年 | 2022年 | 2023年(预估) |
|------|--------|--------|----------------|
| 营收(亿元) | 4.2 | 5.1 | 5.8-6.2 |
| 归母净利润(亿元) | 0.45 | 0.52 | 0.55-0.60 |
| 毛利率 | 22% | 21% | 20-21% |
| 研发费用率 | 4.5% | 4.8% | 5.0% |
公司近三年营收复合增速约17%,净利润增速约10%,成长性尚可但并非爆发式。毛利率维持在20%出头,低于高端电机企业(如鸣志电器约35%),反映产品结构仍以中低端为主。研发费用率逐年提升,但绝对值较小(约3000万元),需关注技术转化效率。应收账款占比偏高(占营收约35%),需警惕回款风险。
四、估值分析:三视角交叉验证
1. 相对估值法(可比公司PE)
选取A股微特电机及运动控制相关公司:鸣志电器(PE约40倍)、江苏雷利(PE约30倍)、科力尔(PE约35倍)。考虑华阳智能规模较小、增速偏低,给予2023年25-30倍PE较为合理。以预估净利润0.58亿元计算,对应合理市值约14.5-17.4亿元。
2. 市销率(PS)法
可比公司PS普遍在3-5倍。华阳智能2023年营收约6亿元,按2.5-3倍PS估值,对应市值15-18亿元,与PE法基本吻合。
3. 发行市值推测
若公司发行新股占发行后总股本25%,按上述合理市值中枢16亿元计算,发行市值约12-14亿元(隐含发行PE 22-25倍)。创业板新股当前情绪偏暖,但破发率仍存,建议以保守区间为锚。
结论:上市首日合理估值区间对应市值15-18亿元,对应股价(按发行后总股本1.2亿股估算)约12.5-15元。若发行价低于11元(PE<20倍),具备打新性价比;若高于16元(PE>30倍),需警惕透支风险。
五、打新策略与风险提示
优势
- 专精特新标签,发行市值小(<20亿元),易受游资关注;
- 下游覆盖医疗、汽车等高景气赛道,存在概念催化可能;
- 近期创业板新股首日平均涨幅约50%,情绪面尚可。
风险
- 毛利率持续下滑,议价能力弱;
- 客户集中度较高(前五大客户占比超50%),订单波动风险;
- 新股供给增加,破发率有所回升;
- 估值需结合最终发行价调整——若发行PE超过行业均值30%,建议谨慎申购。
操作建议: 保守型投资者可放弃申购;进取型投资者可在发行PE≤25倍时参与,上市首日涨幅超40%即考虑止盈。中签后需密切跟踪首份财报营收增速及毛利率变化,若销售未出现明显变化甚至恶化,则适当降低收益预期。
---
免责声明:以上分析基于公开信息及合理假设,不构成投资建议。打新有风险,决策需谨慎。